


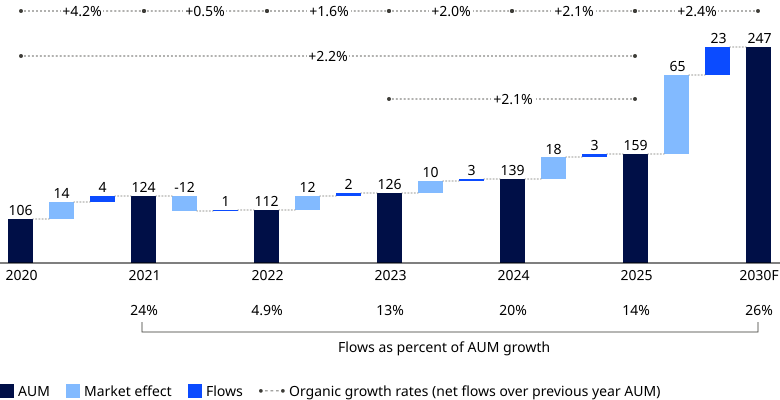
O mercado global de gestão de ativos e património enfrenta uma nova fase de crescimento, mas também de transformação. Os ativos sob gestão atingiram um máximo histórico superior a 159 biliões de dólares em 2025 e poderão aproximar-se dos 247 biliões em 2030. Ao mesmo tempo, o património financeiro das famílias atingiu 341 biliões de dólares e poderá chegar aos 469 biliões em 2030.
No entanto, o crescimento do volume já não garante, por si só, melhores resultados. Mais de 80% do aumento dos ativos sob gestão em 2025 resultou da evolução dos mercados, enquanto aproximadamente dois terços do aumento do património financeiro das famílias se explicaram pelo desempenho dos mercados e pelos efeitos cambiais, e não por novas entradas de capital. Além disso, até 2030, prevê-se que as receitas do setor cresçam cerca de 7% ao ano, abaixo dos 9% previstos para os ativos sob gestão, enquanto as comissões médias continuam sob pressão.
Neste contexto, as principais conclusões do relatório global da Oliver Wyman e da Morgan Stanley apontam para mudanças que vão além do crescimento dos ativos: a tokenização, o avanço dos mercados privados, a inteligência artificial (IA) e a deslocação da riqueza para a Ásia estão a alterar onde são geradas as receitas e a forma como as entidades competem.
Os ativos tokenizados poderão atingir 2,3 biliões em 2030
A tokenização (a representação digital da propriedade de um ativo através de uma infraestrutura baseada em blockchain), pode alargar tanto a gama de produtos como o universo de clientes a que as sociedades gestoras conseguem chegar. A oportunidade, portanto, não consiste em criar uma nova classe de ativos, mas sim em transformar a sua distribuição e comercialização.
Os ativos reais tokenizados poderão passar dos atuais cerca de 40 mil milhões de dólares para 2,3 biliões em 2030, dos quais 1,3 biliões estariam acessíveis às sociedades gestoras de ativos. Apesar do forte crescimento previsto, continuariam a representar menos de 1% dos ativos sob gestão a nível global. Dependendo de fatores como a interoperabilidade das infraestruturas, a clareza regulamentar e o grau de adoção pelo setor, os cenários considerados variam entre 1,1 e 5,5 biliões de dólares.
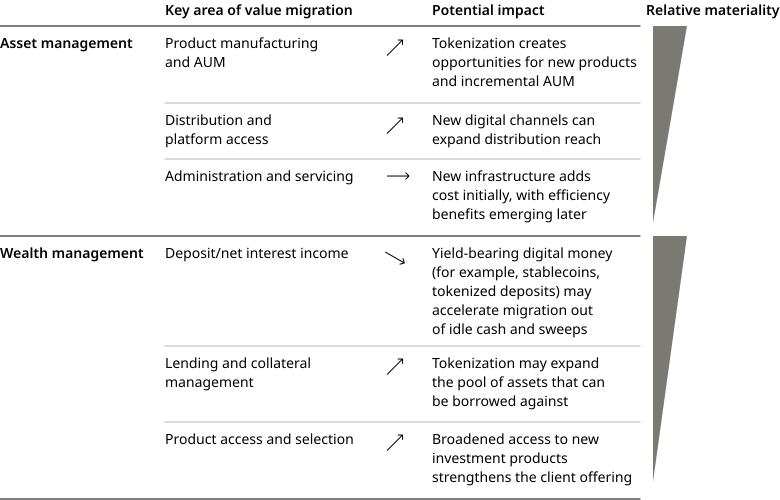
Além disso, a adoção não será homogénea. A curto prazo, os fundos do mercado monetário tokenizados e os títulos do Tesouro de curto prazo apresentam uma oportunidade maior do que os ativos privados. A tokenização pode digitalizar a propriedade, automatizar determinados processos e reduzir fricções na liquidação, mas não resolve, por si só, problemas como a falta de compradores ou de avaliações frequentes nos mercados privados.
Para as empresas de gestão de patrimónios, o desafio afeta também a relação com o cliente. As receitas associadas a depósitos poderão diminuir entre 1% e 4% até 2030 devido à transferência de liquidez para stablecoins e fundos do mercado monetário tokenizados, embora este efeito possa ser parcialmente compensado por um aumento de até 3% nas receitas de financiamento, graças à utilização de ativos tokenizados como garantia.
Os mercados privados concentrarão 39% das receitas
O crescimento dos ativos sob gestão não se traduzirá da mesma forma em receitas para todos os segmentos. Em 2030, os mercados privados poderão gerar 39% das receitas do setor com apenas 15% dos ativos, num mercado global de comissões que poderá atingir 792 mil milhões de dólares.
O modelo de captação de capital privado também está a mudar. O novo capital líquido investido pelos investidores caiu de 675 mil milhões de dólares em 2023 para 26 mil milhões em 2025, mas poderá recuperar para cerca de 500 mil milhões por ano entre 2026 e 2030.
Por detrás desta evolução surgem novas necessidades. As seguradoras procuram rendibilidades de longo prazo com uma utilização eficiente do capital, enquanto os investidores de banca privada procuram rendimentos e algum grau de liquidez periódica. Em 2025, os veículos semilíquidos destinados a clientes de gestão de patrimónios cresceram cerca de 25%, face a uma contração superior a 2% dos fundos tradicionais de mercados privados.
A IA está a generalizar-se, mas o seu impacto económico continua a ser desigual
A adoção da inteligência artificial está a avançar rapidamente, embora continue a existir um desfasamento entre a sua utilização e a capacidade de a converter em resultados financeiros. Cerca de 55% das sociedades gestoras já integraram IA em pelo menos uma parte do seu processo de investimento, mas metade dos CEO de empresas de gestão de ativos e patrimónios afirma ainda não ter obtido poupanças de custos decorrentes desta tecnologia ou considera ser demasiado cedo para as avaliar.
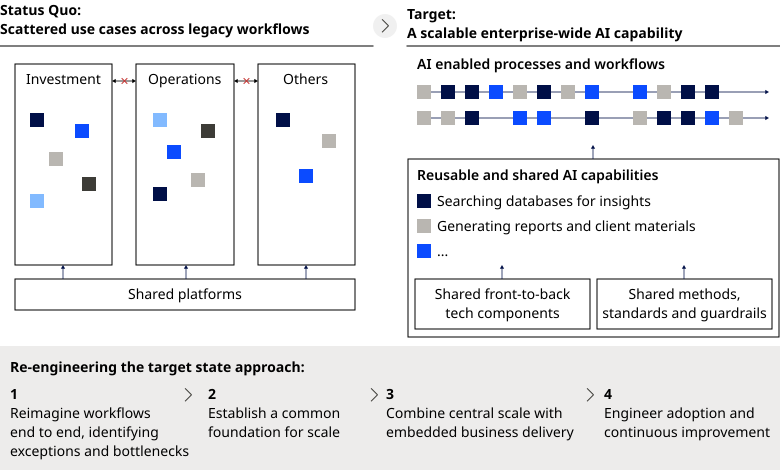
O desafio, portanto, já não consiste apenas em incorporar ferramentas de IA, mas em integrá-las no modelo operacional. As aplicações isoladas podem acelerar tarefas específicas, mas o impacto económico surge quando as empresas redesenham os processos de ponta a ponta, eliminam trabalho desnecessário ou utilizam a capacidade libertada para servir mais clientes e gerar novas receitas. A vantagem dependerá menos do acesso aos modelos e mais da capacidade de os implementar sobre uma infraestrutura comum e de os incorporar de forma sistemática na forma de trabalhar.
O potencial é significativo. Na gestão de ativos, as empresas capazes de criar uma infraestrutura comum para implementar a IA poderão reduzir em até 15 pontos percentuais o seu rácio de custos sobre receitas até 2030. Na gestão de patrimónios, um modelo operacional suportado por IA poderá reduzir a base de custos em até 25% até 2032.
A tecnologia poderá também transformar o trabalho dos consultores. Os modelos analisados apontam para aumentos de capacidade entre 30% e 40% por segmento, à medida que parte do tempo dedicado a tarefas que não geram receitas é automatizada. No entanto, a disponibilidade dos clientes para pagar mais por esta tecnologia é limitada: embora 67% dos inquiridos no Reino Unido e 60% nos Estados Unidos prefiram serviços melhorados com IA, apenas 26% e 14%, respetivamente, estariam dispostos a pagar um preço mais elevado.
A Ásia ganha peso no mapa mundial da riqueza
A geografia do património também está a mudar. Hong Kong ultrapassa, pela primeira vez, a Suíça como o maior centro mundial de gestão transfronteiriça de patrimónios, com 3,3 biliões de dólares, face aos 3,2 biliões da Suíça. Singapura ocupa a terceira posição, com 2,3 biliões.
Em paralelo, a Ásia-Pacífico será a região com o maior ritmo de crescimento até 2030, com uma taxa anual de 7,9% e mais 38 biliões de dólares. A América do Norte, no entanto, continuará a representar quase metade do crescimento global, graças à dimensão do seu mercado.
Estas mudanças refletem um setor que continuará a crescer, mas no qual o volume, por si só, não determinará os resultados. A capacidade de adaptação a novas formas de distribuição, de captar o crescimento dos mercados privados, de converter a IA em melhorias operacionais e de responder à deslocação geográfica da riqueza será cada vez mais relevante para a posição competitiva das empresas de Wealth & Asset Management.

Para obter mais informações sobre o estudo completo que sustenta este artigo, por favor contacte a equipa de marketing de Espanha e Portugal: OWIberiaReport@oliverwyman.com