


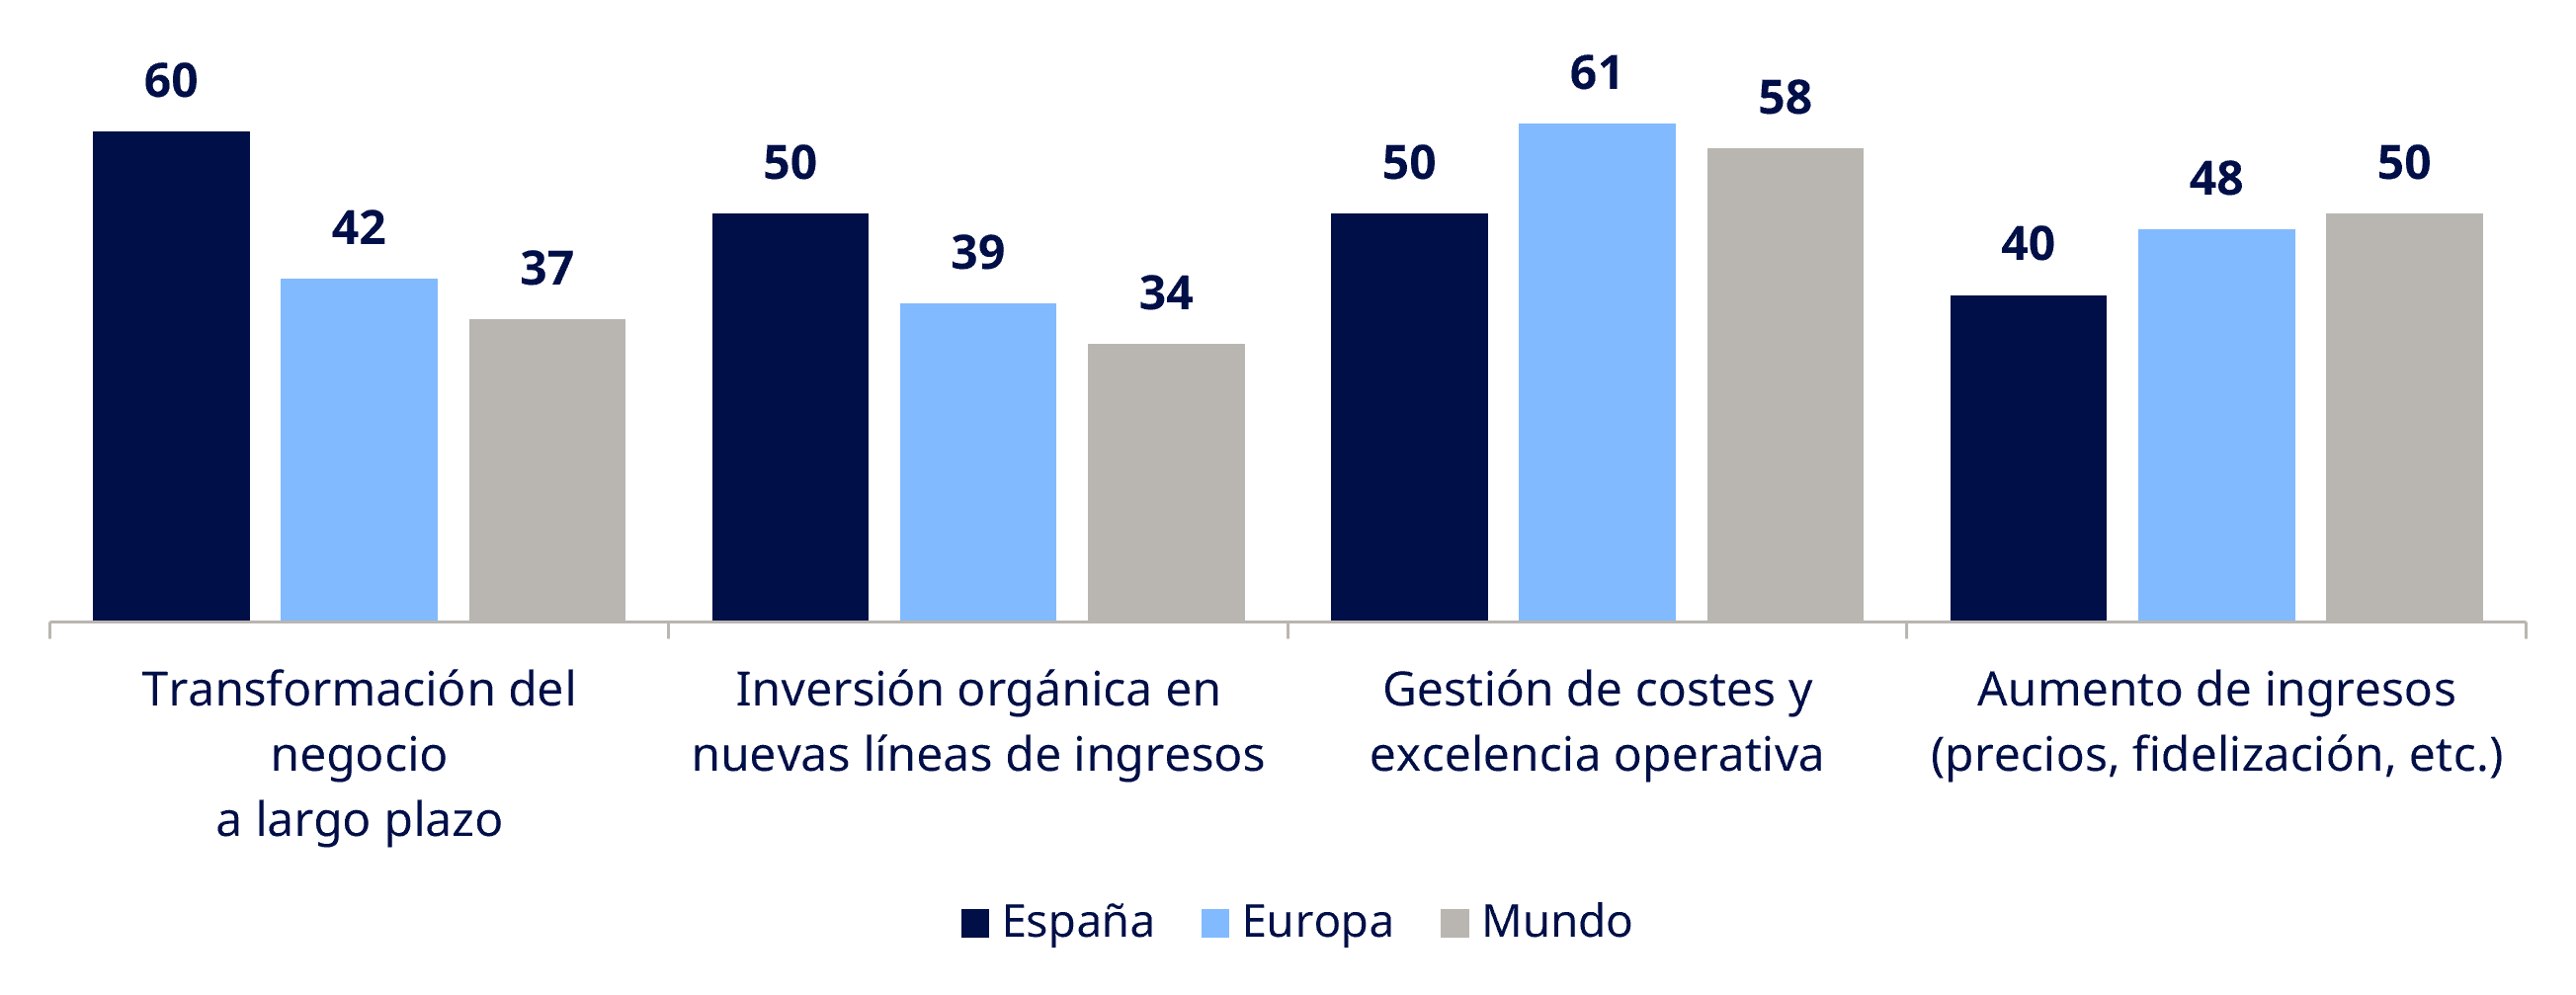
La agenda de los CEOs está incorporando una combinación cada vez más exigente de crecimiento, eficiencia y capacidad de adaptación. A escala global, el crecimiento sigue ocupando un lugar central en las decisiones empresariales, al tiempo que aumenta la atención sobre los costes y la productividad. En Europa, el 61% de los CEOs sitúa la gestión de costes y la excelencia operativa entre sus principales prioridades para los próximos uno o dos años.
En España, esta tendencia convive con una orientación más marcada hacia la transformación a largo plazo y el crecimiento orgánico. El 60% de los CEOs españoles encuestados sitúa la transformación del negocio a largo plazo entre sus tres principales prioridades, mientras que el 50% apuesta por la inversión orgánica en nuevas fuentes de ingresos.
El CEO Agenda 2026, elaborado por Oliver Wyman Forum junto con NYSE, muestra así un escenario en el que los primeros ejecutivos deben gestionar simultáneamente crecimiento, eficiencia, tecnología y riesgo. El estudio analiza las prioridades, oportunidades y preocupaciones de 415 CEOs de todo el mundo, incluyendo España, que representan el 10% de la capitalización de mercado global y en torno al 30% de las empresas del Ibex 35.
Esta orientación hacia el crecimiento convive con una aproximación más prudente en otros ámbitos. En España, el M&A presenta una agenda más selectiva y, en inteligencia artificial, el despliegue avanza a un ritmo comparable al de Europa y el mundo, aunque existe mayor cautela sobre su retorno. La incertidumbre geopolítica completa este nuevo mapa de prioridades.
El crecimiento, por tanto, ya no puede analizarse de forma aislada. La capacidad de combinar transformación, disciplina operativa, tecnología y gestión del riesgo está configurando una agenda del CEO cada vez más exigente.
España adopta una posición más selectiva ante el M&A
A escala global, el M&A está presente en prácticamente todas las agendas: el 94% de los CEOs prevé algún tipo de operación durante los próximos uno o dos años y el 65% contempla movimientos destinados a ganar escala.
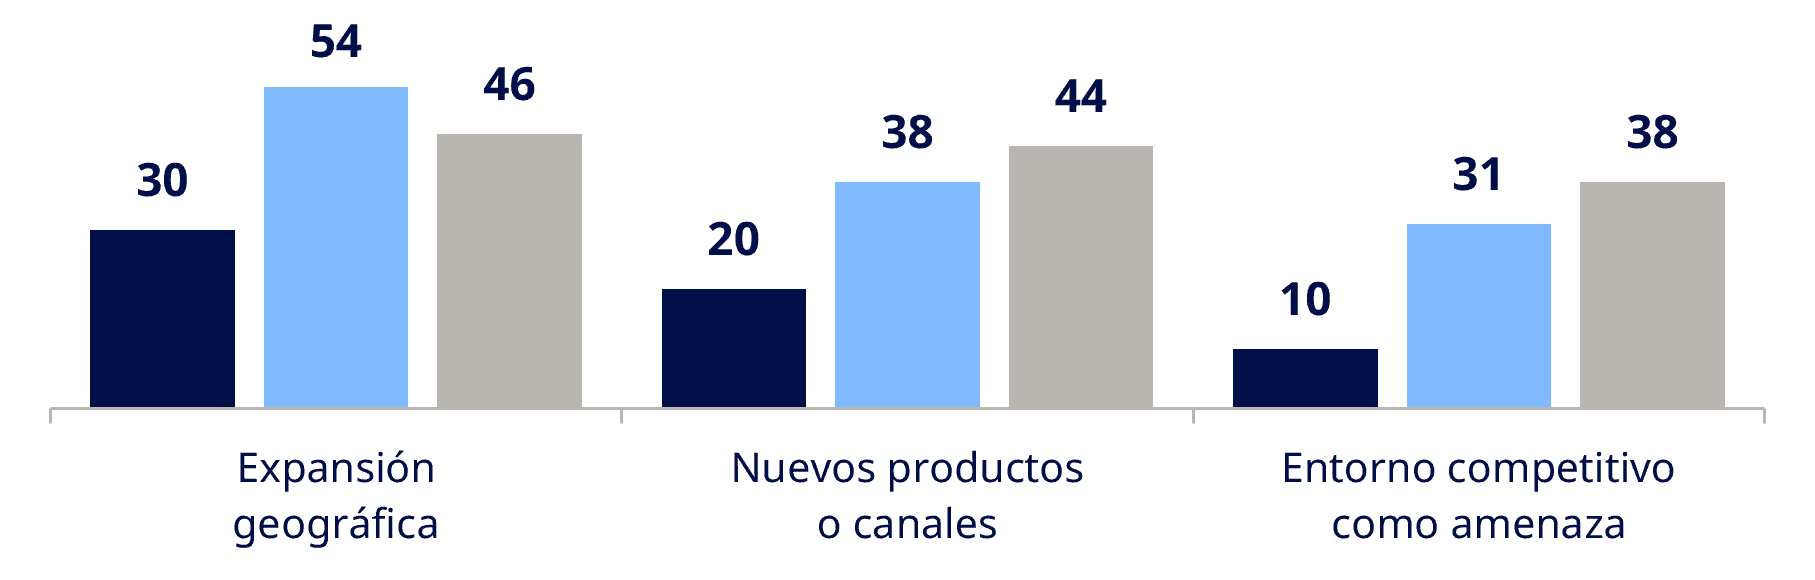
En España, sin embargo, los CEOs encuestados contemplan de media 1,9 tipos de operación, frente a 2,39 en Europa y 2,53 globalmente, lo que apunta a una agenda de adquisiciones más selectiva. La expansión geográfica y la entrada en nuevos productos o canales reciben también menos atención que entre sus pares internacionales.
Esta menor actividad no implica necesariamente operaciones de menor relevancia. Aunque el mercado español registra un menor número de transacciones, las operaciones son de mayor tamaño. En 2026, el volumen de operaciones registra descensos interanuales de entre el 13% y el 18%, mientras que el capital movilizado aumenta entre un 64% y un 69%. La tendencia ya era visible en 2025, cuando el número de operaciones cayó un 6%, pese a que su valor agregado creció un 42%.
Los datos apuntan así a una utilización más selectiva del M&A en España, en un contexto en el que los equipos directivos deben evaluar con mayor precisión dónde puede aportar valor el crecimiento inorgánico y cómo encaja dentro de una estrategia más amplia de transformación y crecimiento.
La IA gana espacio, pero todavía tiene que demostrar su impacto
La tecnología mantiene un papel cada vez más central en la agenda de los CEOs, aunque con niveles de madurez distintos según el mercado. Dentro de esta agenda, la inteligencia artificial concentra buena parte de la atención, pero su despliegue real y su impacto económico continúan avanzando de forma desigual.
En España, el estudio refleja una aproximación más prudente al retorno de la IA. Aunque su despliegue avanza en ámbitos estratégicos de forma comparable a otros mercados, la percepción sobre su capacidad para generar resultados sigue siendo más cauta. No se registra despliegue de IA a escala en analítica y previsión, mientras que la planificación estratégica continúa concentrada en fases de exploración o piloto.
La diferencia también aparece en la generación de ingresos: solo el 10% de los CEOs españoles encuestados estima que la IA está generando entre un 1% y un 10% de los ingresos, frente a aproximadamente el 27% tanto en Europa como en el conjunto global.
El estudio apunta además a que, en España, los casos de uso de IA están más centrados en productividad y control del riesgo, con un menor foco en nuevos productos y servicios. Este patrón puede contribuir a explicar una monetización más gradual y un mayor escepticismo sobre el retorno inmediato de estas iniciativas.
El reto empieza así a desplazarse desde la adopción de la tecnología hacia su capacidad para generar resultados: identificar los casos de uso con mayor potencial, integrarlos en los procesos de negocio y avanzar hacia una medición más clara de su impacto.
Ciberseguridad y resiliencia entran en el núcleo de la estrategia
A medida que la tecnología adquiere mayor relevancia, también aumenta la necesidad de proteger los datos, los sistemas y la continuidad de las operaciones.
La ciberseguridad y la protección de datos han reforzado su peso en la agenda directiva y preocupan ya al 40% de los CEOs de las empresas europeas.
Tecnología y gestión del riesgo están, por tanto, cada vez más conectadas. El avance de la digitalización y de la IA amplía las posibilidades de productividad y crecimiento, pero también obliga a las organizaciones a reforzar su resiliencia y a incorporar el riesgo de forma más explícita en sus decisiones de inversión y transformación.
Como señala Alberto Mateos, líder de la plataforma de IA y de la industria de servicios financieros de Oliver Wyman para España y Portugal, la agenda del CEO se está volviendo “más exigente y más selectiva”, con una mayor atención a la solidez operativa, el control del riesgo y una aproximación más realista al impacto de la tecnología. En España, regulación, ciberseguridad y resiliencia están ya condicionando decisiones de inversión, organización y transformación.
La preparación organizativa gana protagonismo en la agenda del CEO
La transformación también empieza a reflejarse en la estructura de las organizaciones. A escala global, la reducción del peso de los puestos junior aumenta hasta el 43%, frente al 17% en 2025, mientras que el 33% de los CEOs apunta a un desplazamiento hacia perfiles intermedios. Al mismo tiempo, el 45% prevé mantener su plantilla estable y el 29% anticipa reducciones superiores al 5%.
En España, la evolución de las plantillas muestra un mayor foco en el ajuste que en el rediseño de perfiles. La sucesión y el desarrollo del liderazgo se sitúan entre las principales prioridades de los CEOs españoles, mientras que la planificación organizativa mantiene una orientación más centrada en el medio plazo.
Este escenario refleja una agenda en la que crecimiento, tecnología, operaciones y riesgo están cada vez más conectados. Para los CEOs españoles, el reto pasa por combinar la transformación a largo plazo y el desarrollo de nuevas fuentes de ingresos con una aproximación selectiva al M&A, el avance de la IA y una mayor atención a la resiliencia.
La preparación organizativa se convierte así en una pieza clave para sostener esa transformación: no se trata únicamente de crecer, sino de contar con las capacidades, la estructura y el liderazgo necesarios para hacerlo de forma eficiente y resiliente.

Para obtener más información sobre el estudio completo que soporta este artículo, por favor contacte con el equipo de marketing de España y Portugal: OWIberiaReport@oliverwyman.com